空室リスク
入居者が退去してから次が決まるまでの間、家賃収入はゼロになります。その間もローン返済と管理費などは発生します。
HOW WE THINK空室期間を年1〜2か月と仮定した収支でも、家計が回るかを確認します。
ONE-ROOM INVESTMENT SEMINAR
家賃収入でローンを返していく仕組みと、
空室・金利・価格下落のリスクを、同じ時間をかけて。
当日の契約・物件のご紹介はいたしません。
40代に入り、退職後の生活費を具体的に計算し始めた方。
株式・投資信託以外の資産の持ち方も、比べてから決めたい方。
どんな条件で税額が変わり、どんな場合は変わらないのかを知りたい方。
まずは売り込みのない場で、中立的な情報を集めたい方。
管理を任せた場合の費用と手間の実際を確認したい方。
ご自身の収支やご家族の状況に照らして、冷静に検討したい方。
投資は、始めることより、始めない判断のほうが難しいこともあります。
だから最初に、仕組みとリスクを並べてお見せします。
物件の話より先に、
数字とリスクの話を。
セミナー時間の約3分の1は、
リスクの説明にあてています。
ローンを組んで物件を購入し、入居者からの家賃をローン返済と諸経費にあてていく――というのが基本の流れです。返済が進むほどローン残高は減りますが、物件の価値も年数とともに変動します。
家賃収入だけでローン返済と経費をすべてまかなえるとは限りません。毎月いくら持ち出しになり得るかを、事前に確認することが出発点です。
返済のうち元金部分だけ、ローン残高が減ります。物件価値との差が「自分の持分」になりますが、価値が下がれば持分も目減りします。
ローンの多くは団体信用生命保険への加入が条件です。万一の際に残債が保険で精算される一方、保障内容や加入条件は金融機関により異なります。
不動産投資は元本が保証された商品ではありません。セミナーでは以下のリスクと、それぞれに対する考え方を具体的な数字でご説明します。
入居者が退去してから次が決まるまでの間、家賃収入はゼロになります。その間もローン返済と管理費などは発生します。
HOW WE THINK空室期間を年1〜2か月と仮定した収支でも、家計が回るかを確認します。
変動金利でローンを組んだ場合、金利が上がると毎月の返済額や総返済額が増え、収支が悪化する可能性があります。
HOW WE THINK現在の金利から+1%・+2%になった場合の返済額を並べてお見せします。
築年数の経過や市況の変化により、物件価格は下がることがあります。売却時にローン残高を下回る可能性もあります。
HOW WE THINK過去の築年数別の価格推移を参考に、売却時の想定レンジを幅で示します。
給湯器やエアコンなどの交換費用、修繕積立金の値上げなど、購入時の想定を超える支出が発生することがあります。
HOW WE THINK設備の交換周期と費用の目安を、長期の収支表に織り込みます。
株式などと比べ、売りたいときにすぐ・希望の価格で売れるとは限りません。現金化までに数か月かかることもあります。
HOW WE THINK生活防衛資金を別に確保したうえで検討することをおすすめしています。
地震・水害・火災などで建物が損傷したり、入居者の事故等で賃貸に影響が出たりする可能性があります。
HOW WE THINKハザードマップの確認方法と、火災・地震保険の考え方をお伝えします。
不動産所得が赤字になった場合、給与所得と損益通算することで、その年の所得税・住民税が軽くなるケースはあります。ただしこれは「赤字が出ている」ことの裏返しであり、手元のお金が増えることとは別の話です。
また、減価償却や借入金利息などの経費は年数とともに変化し、税負担が軽くなる効果は一般に小さくなっていきます。売却時には譲渡所得に対する課税もあります。当社は「節税で得をする」とはご説明しません。
※税務の取扱いは個々の状況や税制改正により異なります。具体的な判断は税理士等の専門家にご確認ください。※サンプルの数値によるイメージです。実際の収支は物件・借入条件・税金・入居状況等により異なり、将来の成果を示すものではありません。
REASON 01
家賃が下がる、空室が続く、金利が上がる。うまくいかなかった場合の数字を先にお見せします。そのうえで「それでも検討したいか」をご自身で判断していただきます。
REASON 02
セミナーと個別相談は、検討材料をお渡しする場と決めています。次のご連絡は、お客さまからご希望があった場合のみ。メールでのやり取りだけで完結することもできます。
REASON 03
扱うのは、単身の会社員の方が住みやすい都心部・駅徒歩10分圏内のワンルームが中心。購入後の入居者募集・家賃の集金・設備トラブルの一次対応まで、自社の管理部門がお引き受けします。
セミナー参加者数(累計)
4,820名
2019年〜2026年9月
参加後アンケート満足度
4.6/5
回答者 1,312名の平均
「リスクの説明が分かりやすい」
91%
同アンケートより
管理物件の入居率
97.8%
2026年3月末時点
メリットよりも、空室が続いたときの持ち出し額を先に見せてもらえたのが印象的でした。家族とも相談して、今回は見送るという判断ができました。
34歳・IT企業勤務・セミナー参加
営業電話が来るものと身構えていましたが、本当にメールだけでした。半年考えてから自分で個別相談を申し込み、金利が上がった場合の数字まで確認してから決めました。
42歳・メーカー勤務・個別相談利用
※数値・お客様の声はすべてポートフォリオ用のサンプルです。過去の実績は将来の入居率や収益を保証するものではありません。
ページ下部のフォームから、ご希望の日程をお選びください。1分ほどで完了します。
60分。仕組み・リスク・税金の考え方をお話しします。カメラ・マイクはオフのままで構いません。
参加無料ご希望の方のみ。ご年収やご家族構成に合わせて、悲観シナリオ込みの収支表を作成します。
オンライン/銀座サロン持ち帰ってじっくりご判断ください。「今回は見送る」というご連絡も歓迎しています。
| テーマ | 都心ワンルーム投資のはじめ方と、6つのリスク |
|---|---|
| 日時 |
|
| 形式 | オンライン(Zoom) 顔出し・お名前の表示は不要 ご質問はチャットで匿名でも可 |
| 内容 |
|
| 定員 | 各回30名(先着順) |
| 参加費 | 無料 |
Gift for attendees
 LECTURER
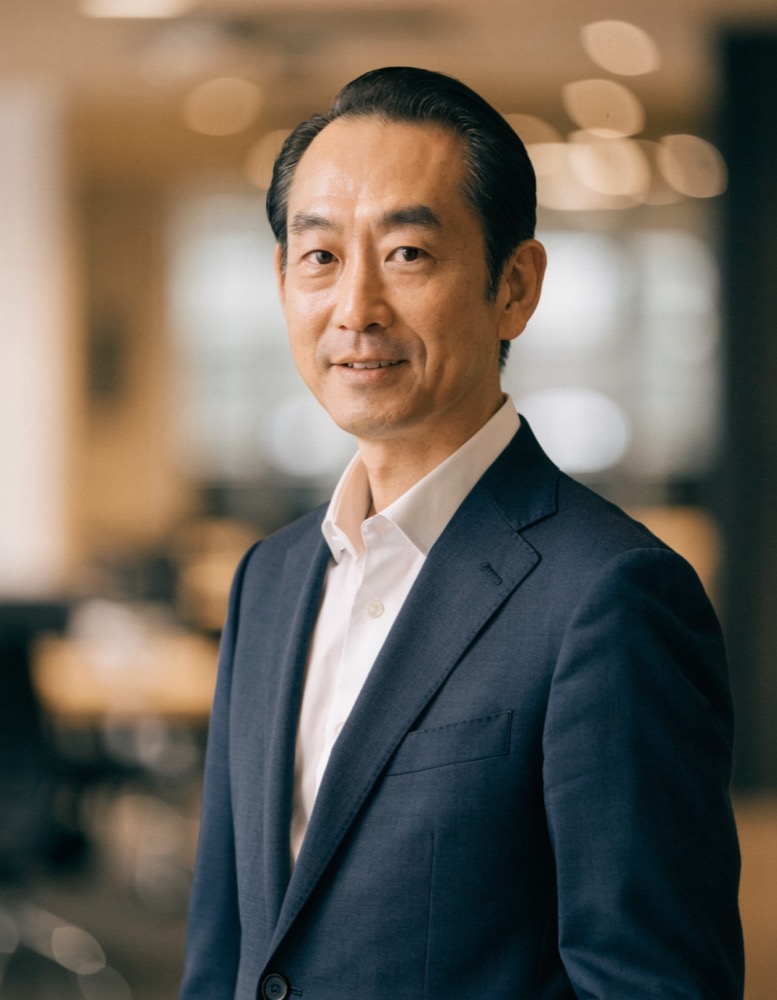
灯臨レジデンス 資産形成アドバイザー室 室長
KYOICHI MASHIBA
「買わない方がいい」とお伝えすることも、
この仕事の大事な役目だと思っています。
国内の金融機関で15年間、個人向け不動産融資の審査を担当。返済に行き詰まったオーナーの相談にも数多く向き合ってきた経験から、「リスクを先に説明する」セミナーを2019年に立ち上げました。
オンラインセミナー・個別相談ともに無料です。入力は1分ほどで完了します。